Самые продаваемые бренды спецтехники в России в 2025 году. Исследование Экскаватор Ру
30 сентября 2026
Какие бренды спецтехники являются лидерами на рынке России? Экскаватор Ру провёл исследование и составил рейтинг иностранных производителей по сумме продаж за 2025 год
При формировании рейтинга учитывались как производители, специализирующиеся на строительных машинах, так и марки с широким ассортиментным охватом, включающим карьерную, складскую, сельскохозяйственную и прочую технику.
Основанием для ранжирования являлась общая сумма продаж по всем типам техники данного бренда в России в 2025 году. При этом в расчёт принималась только реализация конечным потребителям.
Для оценки продаж использовалась информация, предоставленная участниками рынка и проверенная собственными расчётами аналитиков Экскаватор Ру на основании открытых данных о выручке компаний, реализующих технику. Подробнее о методологии подготовки рейтинга можно прочитать здесь.
Российские производители спецтехники не участвовали в рейтинге в связи с тем, что данные о выручке соответствующих юридических лиц в настоящее время являются закрытыми.
По договорённости с участниками рейтинга мы публикуем не абсолютные значения, а относительные индексы: сумма продаж бренда, занявшего первое место, принята за единицу, а для остальных брендов рассчитано отношение их показателей к продажам лидера.
Информация, представленная в таблице, отражает бесспорное доминирование на российском рынке китайских брендов, которые занимают в списке 9 из 10 мест.
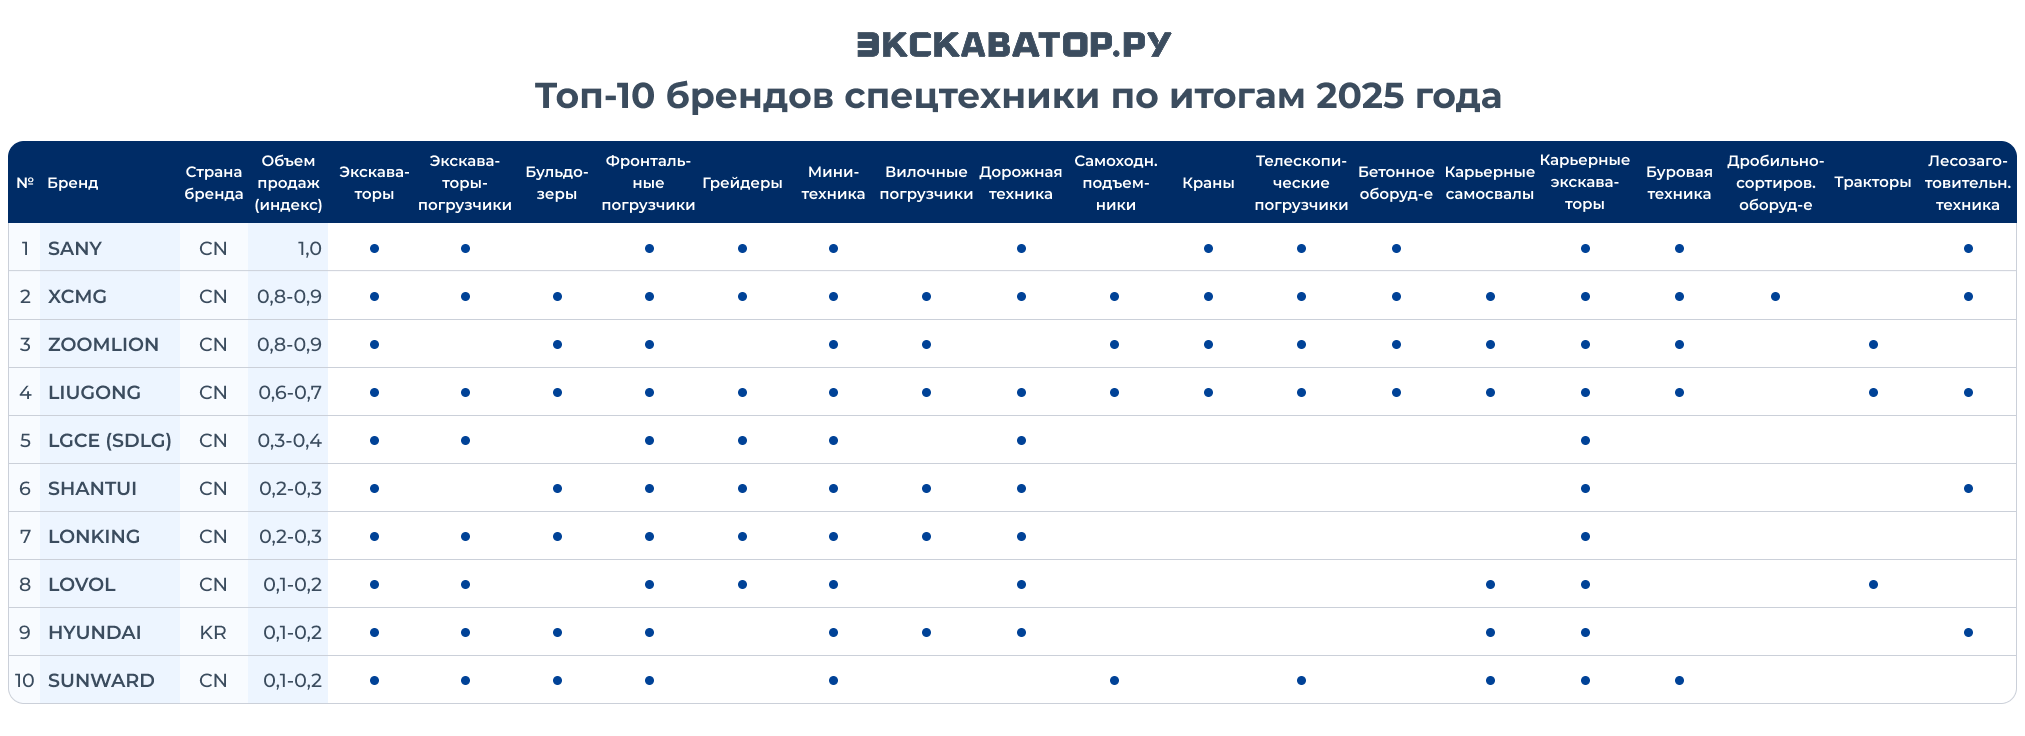
Нажмите на изображение, чтобы увидеть полную таблицу
Лидеры рейтинга
Данные по объёмам продаж позволяют выделить трёх явных лидеров — SANY, XCMG и ZOOMLION. При этом можно заметить, что разрыв между вторым и третьим местами рейтинга сравнительно небольшой.
Все три производителя представлены на российском рынке уже много лет. Они предлагают широкий модельный ряд техники — от компактной до сверхтяжёлой карьерной — и активно конкурируют друг с другом в отдельных сегментах.
Четвёртое место занял LIUGONG — ещё один давно знакомый россиянам производитель из КНР с универсальным ассортиментом.
Разница в объёме продаж между четвёртым и пятым местами оказалась довольно значительной. Вероятно, это связано с тем, что первые четыре производителя охватывают больше сегментов техники.
В оставшуюся часть топ-10 вошли китайские бренды LGCE (до 2022 года известный как SDLG), SHANTUI, LONKING, LOVOL и SUNWARD. Единственным производителем не из Китая стал корейский HYUNDAI (9-е место). Однако следует учитывать, что в настоящее время техника этой марки, поставляемая в Россию, производится на китайском заводе.
Важно уточнить, что данный рейтинг отражает масштаб присутствия бренда на рынке в целом. При сравнении брендов в рамках отдельных сегментов техники расстановка сил может несколько отличаться: некоторые специализированные марки способны конкурировать с универсальными лидерами наравне или даже превосходить их в своей нише.
Итоговые расчёты показали, что суммарный объём продаж десяти крупнейших брендов в финансовом выражении составил менее половины объёма рынка. Это говорит о том, что уровень конкуренции остаётся достаточно высоким, а значительная часть спроса распределена между брендами, каждый из которых имеет сравнительно небольшую долю. При этом специализированные и нишевые участники играют достаточно значимую роль.
Мнение покупателей
В этом году редакция Экскаватор Ру проводила исследование брендовых предпочтений покупателей спецтехники (ознакомиться с результатами исследования можно здесь). В анонимной анкете мы предлагали представителям эксплуатирующих компаний указать, какие производители, на их взгляд, являются лидерами по продажам в России. Большинство голосов респонденты отдали брендам SANY, XCMG и ZOOMLION. Таким образом, мнение участников рынка полностью совпало с фактическими данными по продажам техники за прошлый год.
Очевидно, что такая точность оценки объясняется влиянием целого ряда сигналов, по которым можно судить о расстановке сил на рынке. Так, крупнейшие бренды наиболее масштабно представлены на выставках, в тематических СМИ и в целом в отраслевом информационном пространстве, активно развивают ассортимент, имеют широкий региональный охват дилерских и сервисных сетей.
В рамках того же исследования мы интересовались, какую технику планируют приобрести участники рынка в течение 1–2 лет. Результаты этого опроса отчасти характеризуют возможные перспективы брендов. Например, в списке самых популярных ответов оказались 8 производителей из десятки лидеров. Это позволяет сделать вывод, что данные бренды в ближайшем будущем, вероятно, сохранят позиции в топе.
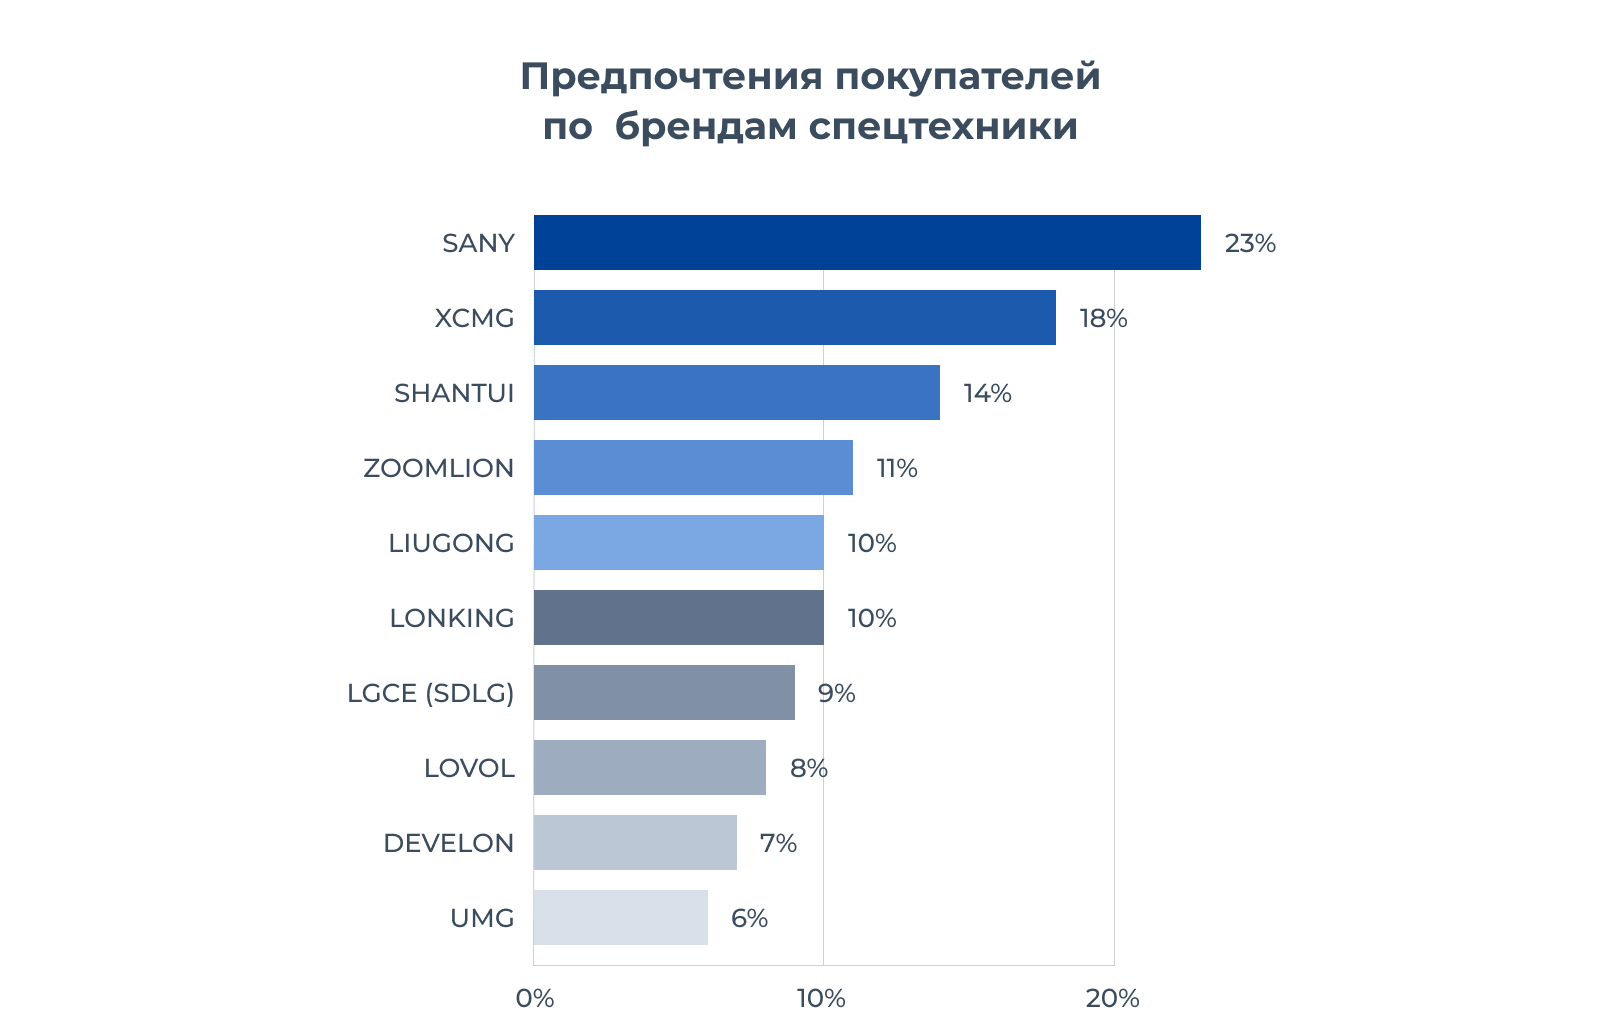
Результаты опроса представителей эксплуатирующих компаний
В списке часто выбираемых марок преобладают китайские. Однако, учитывая консервативность определенного круга покупателей, можно утверждать, что традиционные мировые бренды, которые всё ещё поставляются в Россию, скорее всего, будут по-прежнему удерживать некоторую долю рынка.
Российские производители спецтехники
Финансовые результаты деятельности крупнейших компаний, реализующих российскую технику, в настоящее время не публикуются, и это не позволяет с достаточной точностью оценить объёмы продаж ключевых брендов за 2025 год.
В целом, несмотря на принимаемые государством меры поддержки, доля отечественной дорожно-строительной техники на рынке России пока невелика. По данным ассоциации «Росспецмаш», в прошлом году она составила около 14%.
Продажи российской дорожно-строительной техники на внутреннем рынке в течение последних двух лет сокращались, за 2025 год — на 27,5% (до 54,7 млрд руб.). Отгрузки упали почти по всем основным типам техники, значительнее всего — по дорожным каткам (на 48%). Исключение составили экскаваторы-погрузчики, поставки которых выросли на 35%.
В текущем году объёмы реализации российской техники по-прежнему падают. За первое полугодие они снизились на 30,2% (до 14,8 млрд руб.). Хотя достижение прошлогодних показателей ещё возможно, эксперты считают, что по итогам этого года динамика продаж всё-таки будет отрицательной.
Рынок сжимается, цены растут
В 2026 году рынок спецтехники продолжает сокращаться, причём, по мнению некоторых участников отрасли, падение может составить более 50%. На спрос по-прежнему влияют высокая ключевая ставка, отсутствие достаточного количества крупных инфраструктурных проектов, снижение потребности в обновлении парков техники после ажиотажных закупок в 2022–2024 годах.
Несмотря на сокращение спроса, цены на технику растут. Это подтверждают данные известных онлайн-площадок объявлений. Вероятнее всего, такая тенденция связана с повышением утилизационного сбора.
Например, в сравнении с 2025 годом фронтальные погрузчики, особенно 5-тонные, заметно подорожали, отдельные марки — на 23–28%.
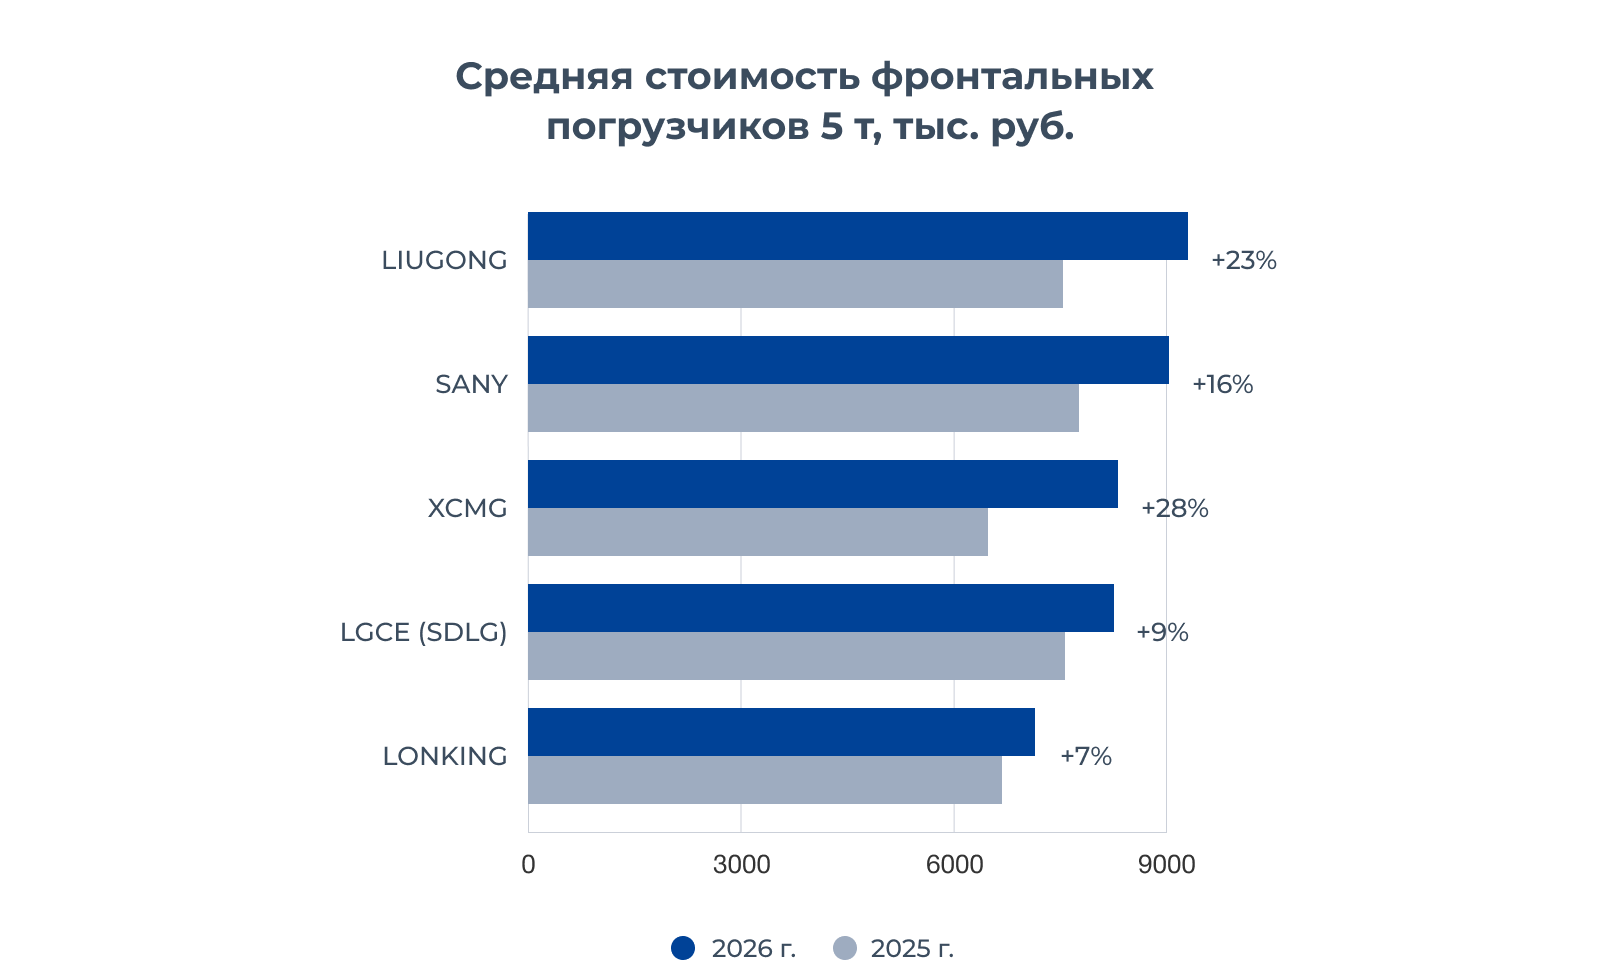
Средняя стоимость фронтальных погрузчиков по данным онлайн-площадок объявлений
Стоимость среднетоннажных бульдозеров и дорожных катков увеличилась примерно на 11–13%. При этом в сегменте катков ценовой разрыв между популярными брендами сократился.
Цены на автокраны наиболее востребованного класса (грузоподъёмностью до 25 т) также выросли, причём техника крупнейших китайских марок подорожала на 15–20%.
Исключение составили среднетоннажные экскаваторы. В целом их стоимость изменилась незначительно, но по некоторым брендам из топ-10 цены упали на 12–19%.
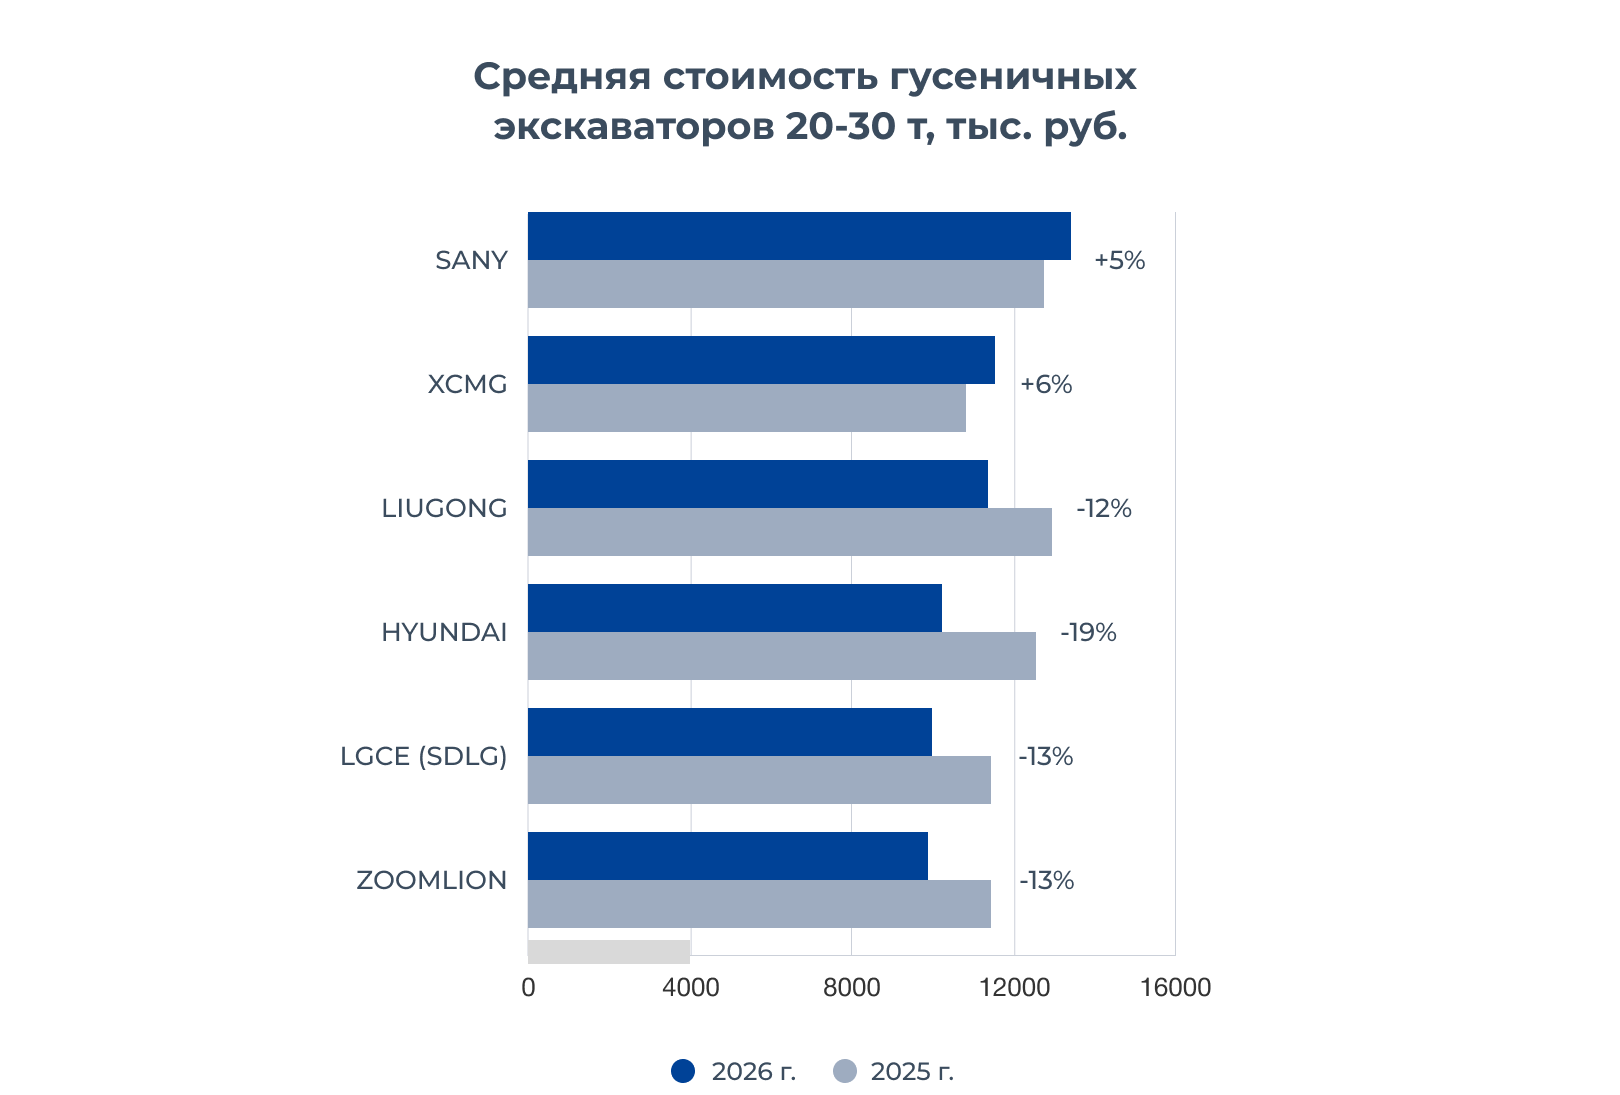
Средняя стоимость гусеничных экскаваторов по данным онлайн-площадок объявлений
Также в среднем на 10–12% снизились цены на мини-погрузчики. При этом стоимость машин некоторых европейских и американских марок, напротив, несколько увеличилась (на 8–12%).
Полностью оценить степень влияния мер по ограничению импорта на стоимость техники можно будет только ближе к концу года, когда дилеры распродадут свои складские запасы.
Что помогает брендам сохранять позиции
Высокий объём продаж — это не только результат узнаваемости бренда и многолетнего присутствия на рынке. За лидерскими позициями стоит постоянная работа по развитию продукта и инфраструктуры.
Это подтверждают интервью с представителями крупнейших брендов.
В 2025 году в их стратегиях можно выделить несколько общих направлений:
- открытие новых дилерских центров,
- пополнение модельных рядов и освоение новых сегментов техники,
- доработка моделей техники под запросы заказчиков,
- разработка программ лизинга и финансирования,
- расширение сервисной сети и повышение качества обслуживания,
- создание и оптимизация работы региональных складов.
В ближайшей перспективе для сохранения и увеличения доли рынка лидирующие бренды планируют использовать все доступные возможности: расширение регионального охвата, дальнейшую работу над системой послепродажного сервиса, развитие ассортимента. Некоторые связывают будущее брендов с сегментом горнодобывающей техники. Многие видят перспективы в развитии электрического транспорта.
Одним из ключевых направлений стратегии для зарубежных производителей становится локализация производства. Ряду известных брендов к настоящему моменту удалось добиться некоторых успехов в этой области. Многие другие производители также рассматривают возможность локализации в России.
Уже сейчас ясно, что в конкурентной борьбе на сжимающемся рынке побеждать будут бренды, которые продолжают развиваться вслед за потребностями рынка, обеспечивают доступность техники, гарантируют надёжность её эксплуатации за счёт качественной послепродажной поддержки, последовательно работают над своей репутацией и присутствием в отраслевом информационном поле.
Методология формирования рейтинга брендов
Для формирования рейтинга отбирались иностранные бренды, под которыми на территории России реализуется строительная техника — землеройная, дорожная, подъёмная, компактная, для работы с бетоном. В том числе учитывались производители, поставляющие широкий спектр машин и оборудования, включая карьерные, сельскохозяйственные, складские, лесозаготовительные.
Марки, специализирующиеся на отдельных сегментах — например, исключительно на карьерной или сельскохозяйственной технике, — в рейтинге не участвовали, так как рынки данных сегментов целесообразнее рассматривать обособленно друг от друга.
Российские бренды не были включены в рейтинг в связи с отсутствием открытой информации о выручке соответствующих юридических лиц (см. далее о методологии расчёта объёма продаж по выручке).
Ранжирование осуществлялось на основании данных о суммах продаж по всем типам техники каждого бренда в России в 2025 году. Учитывалась только реализация конечным потребителям, но не продажи от представительства дистрибьюторам или от дистрибьюторов дилерам.
Сведения о продажах были предоставлены участниками рынка — представительствами, дистрибьюторами, крупнейшими дилерами брендов. Для дополнительной проверки полученная информация сопоставлялась с данными базы лизинговых договоров за 2025 год и собственными расчётами аналитиков Экскаватор Ру. Бренды, суммы продаж по которым не были подтверждены, в рейтинг не включались.
В качестве базы для собственных расчётов использовались сведения о выручке юридических лиц за 2025 год, реализующих технику конкретных брендов на территории России.
При вычислении доли выручки, приходящейся на продажи техники, применялся усреднённый корректирующий коэффициент — 0,8 (определён на основании данных, полученных от участников рынка).
Для мультибрендовых дистрибьюторов и дилеров соотношение продаж брендов оценивалось на основе структуры ассортимента: сопоставлялась суммарная стоимость представленной в каталоге техники разных брендов, рассчитанная на основе средних рыночных цен. Метод дополнялся экспертными оценками и сведениями, полученными от компаний — продавцов техники.
Итоговые данные по договорённости с участниками рейтинга были переведены из абсолютных значений в относительные индексы. За 1,0 был принят объём продаж бренда, занявшего первое место. Индекс остальных брендов рассчитывался как отношение объёма продаж соответствующего бренда к объёму продаж лидера.
Для публикации расчётные значения индексов объединены в интервалы с шагом 0,1. Такой подход позволяет сопоставить объёмы продаж участников рейтинга без указания конфиденциальных данных.
Редакция Экскаватор Ру